在當今社會,個人征信已成為金融活動的重要基石,尤其對于申請房貸的客戶而言,良好的征信記錄是順利獲得貸款的關鍵。中國建設銀行(以下簡稱“建行”)作為國有大型商業銀行,始終致力于為客戶提供優質的金融服務,同時積極履行社會責任,在房貸業務辦理過程中,建行員工主動向客戶宣傳個人征信知識,幫助客戶樹立正確的信用觀念,提升金融素養。
一、個人征信業務概述
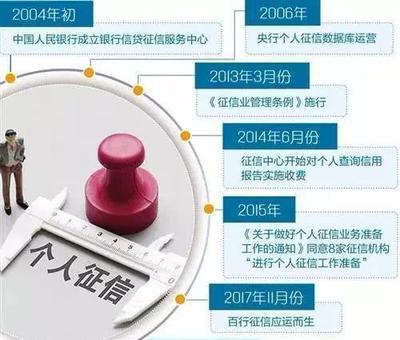
個人征信業務是指依法收集、整理、保存、加工個人信用信息,并向信息使用者提供信用報告、信用評估等服務的活動。在中國,中國人民銀行征信中心是核心的征信機構,負責建設、運行和管理全國統一的個人信用信息基礎數據庫。個人信用報告記錄了個人的基本信息、信貸信息、非信貸信息(如公共事業繳費、行政處罰等)以及查詢記錄等,是銀行審批貸款的重要參考依據。對于房貸業務,銀行會重點審查客戶的征信報告,以評估其還款能力和還款意愿。
二、建行員工在房貸業務中宣傳征信知識的必要性
許多客戶對個人征信的重要性認識不足,甚至存在誤區,認為只要不逾期就不會影響貸款。實際上,征信報告中的多種因素都可能影響房貸審批,例如:頻繁的信用查詢記錄、多筆未結清的小額貸款、擔保信息等。因此,建行員工在客戶辦理房貸時,主動宣傳征信知識,具有重要的現實意義:
- 幫助客戶了解征信報告的內容和查詢方式,增強信用意識。
- 引導客戶維護良好的信用記錄,避免因疏忽導致貸款受阻。
- 防范金融風險,促進信貸市場健康發展。
- 提升建行服務品質,樹立負責任的大行形象。
三、建行員工如何宣傳征信知識
在房貸業務辦理過程中,建行員工可以通過多種方式向客戶普及征信知識:
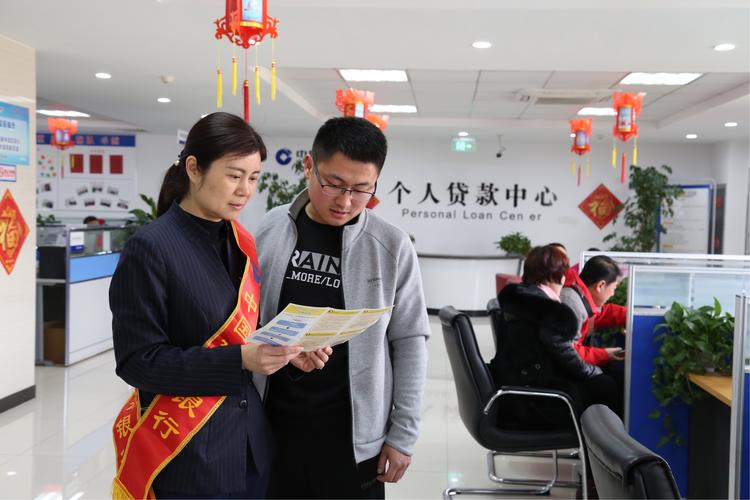
- 面對面講解:在客戶咨詢或提交貸款申請時,主動介紹個人征信的基本概念、重要性以及如何查詢信用報告。例如,告知客戶每年可兩次免費獲取本人信用報告,可通過中國人民銀行征信中心官網或建行網點查詢。
- 發放宣傳資料:在營業網點擺放征信知識宣傳折頁、手冊,供客戶取閱,內容涵蓋征信權益、異議處理、防范“征信修復”騙局等。
- 舉辦微沙龍:針對有房貸需求的客戶,組織小型講座,詳細講解征信對房貸審批的影響,如逾期記錄、負債率、查詢次數等關鍵指標。
- 數字化渠道:通過建行手機銀行、微信公眾號等平臺推送征信科普文章或短視頻,方便客戶隨時隨地學習。
- 案例警示:結合真實案例,說明不良征信記錄帶來的后果,如貸款被拒、利率上浮等,讓客戶深刻認識到維護信用的重要性。
四、個人征信業務的核心要點
建行員工在宣傳時,應重點強調以下征信知識:
- 信用報告的內容:包括個人基本信息、信貸交易信息(如貸款、信用卡)、非信貸交易信息(如電信繳費)、公共信息(如法院判決)和查詢記錄。
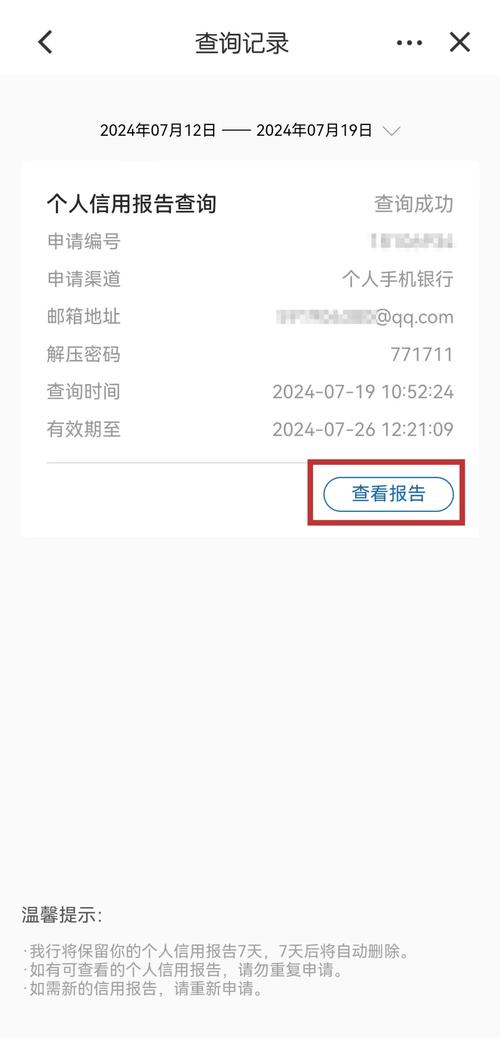
- 征信報告的查詢方式:線上(征信中心官網、商業銀行網銀)、線下(征信中心分支機構、建行網點)。
- 征信異議處理:如果發現信用報告有誤,可向征信中心或業務發生銀行提出異議申請,20日內會得到回復。
- 保持良好征信的方法:按時還款、避免過度負債、謹慎為他人擔保、定期查詢信用報告、不隨意授權查詢。
- 警惕“征信修復”騙局:任何聲稱能刪除不良記錄的行為都是非法的,切勿上當受騙。
五、建行員工宣傳征信知識的成效與展望
通過建行員工的持續宣傳,越來越多的房貸客戶開始重視個人征信,主動查詢信用報告,并及時糾正錯誤信息。這不僅提高了房貸審批效率,也降低了銀行的信貸風險。建行將繼續深化征信知識普及工作,創新宣傳形式,擴大覆蓋面,助力構建誠信社會。建行員工也將不斷提升自身專業能力,為客戶提供更全面、更貼心的金融服務。
建行員工在房貸業務中宣傳征信知識,既是服務客戶的具體體現,也是履行社會責任的重要舉措。通過銀客雙方的共同努力,良好的信用環境將惠及每一個人。