在個人信貸業務中,征信查詢次數是貸款機構評估申請人資金需求和信用風險的重要參考指標。惠閃貸作為市場上常見的信貸產品,其征信查詢次數要求備受關注。本文將圍繞惠閃貸的征信查詢次數要求展開說明,并科普個人征信業務的相關知識。
一、惠閃貸征信查詢次數要求
惠閃貸通常要求申請人近3個月內征信查詢次數不超過6次,近6個月內不超過10次(具體標準以產品最新政策為準)。其中,以“貸款審批”“信用卡審批”為原因的硬查詢是重點考察對象;貸后管理、本人查詢等軟查詢一般不計入限制范圍。需要注意的是,不同資方及產品版本政策可能有所差異,建議申請前通過官方渠道確認。
惠閃貸還會綜合評估申請人的逾期記錄、負債水平、信用卡使用率等因素。征信查詢次數只是準入條件之一,過多查詢可能被系統判定為資金緊缺、多頭借貸風險較高,從而影響審批結果。
二、個人征信業務基礎科普
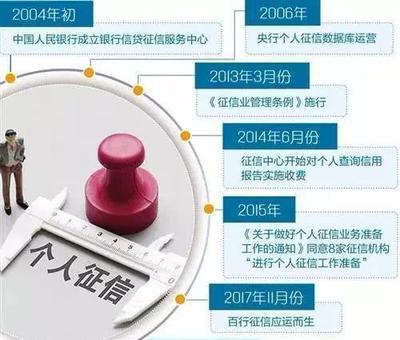
個人征信業務是指征信機構依法采集、整理、保存、加工個人信用信息,并向信息使用者提供的活動。在我國,中國人民銀行征信中心負責建設、運行和維護全國集中統一的個人征信系統。
個人征信報告主要包括以下內容:個人基本信息(身份、居住、職業等)、信貸信息(貸款、信用卡還款記錄等)、非信貸信息(公共事業繳費、欠稅、民事判決等)、查詢記錄(近2年內被查詢的明細)。
三、如何維護良好的征信記錄
- 合理控制申貸頻率。短期內避免在多家機構集中申請貸款或信用卡,減少不必要的硬查詢。
- 按時足額還款。逾期記錄會保留5年,保持良好還款習慣是征信健康的核心。
- 定期查詢本人征信。每年可通過征信中心官網或線下網點免費查詢2次,及時發現異常記錄。
- 謹慎為他人擔保。擔保信息會體現在征信報告中,被擔保人違約可能影響自身信用。
征信是個人經濟身份證,良好的征信記錄有助于獲得更優質的信貸服務。申請惠閃貸前應如實評估自身資質,理性借貸,避免因頻繁查詢影響征信質量。