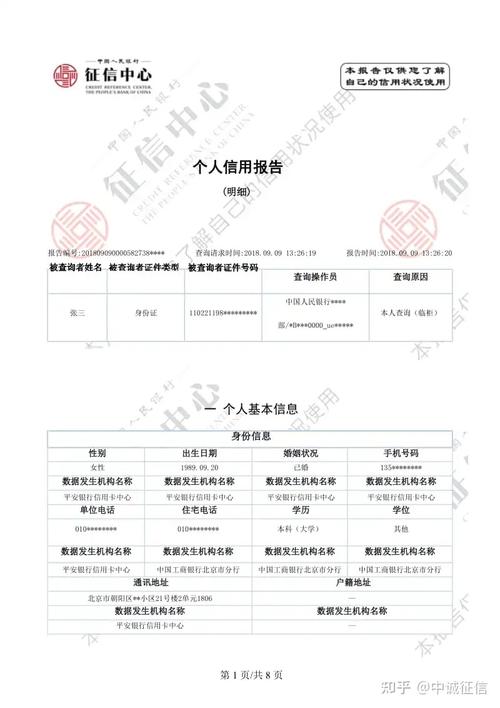
互聯(lián)網(wǎng)金融領(lǐng)域經(jīng)歷了深刻的格局重塑,以京東金融(現(xiàn)京東科技)為代表的數(shù)字科技平臺(tái),其發(fā)展軌跡恰好折射出中國(guó)個(gè)人信貸與征信體系的演進(jìn)。回望P2P網(wǎng)貸的潮起潮落,再審視當(dāng)下個(gè)人征信業(yè)務(wù)的核心地位,我們可以清晰看到:金融創(chuàng)新的生命力,最終必須根植于真實(shí)、合規(guī)、高效的風(fēng)控基礎(chǔ)設(shè)施之上。\n\n一、P2P網(wǎng)貸的原始優(yōu)勢(shì):去中介化與技術(shù)驅(qū)動(dòng)的普惠嘗試\n\nP2P(點(diǎn)對(duì)點(diǎn)網(wǎng)絡(luò)借貸)模式初入中國(guó)時(shí),曾被寄予厚望,其理論優(yōu)勢(shì)集中在三個(gè)方面:\n\n1. 信息撮合效率高。通過(guò)互聯(lián)網(wǎng)平臺(tái)直接連接借款人與出借人,理論上省去了傳統(tǒng)銀行吸儲(chǔ)、放貸的中間環(huán)節(jié),降低了交易成本,使小額借貸雙方能更快速地匹配需求。2. 服務(wù)門(mén)檻低,覆蓋長(zhǎng)尾人群。傳統(tǒng)金融機(jī)構(gòu)受制于網(wǎng)點(diǎn)與人工成本,難以有效服務(wù)小額、高頻、無(wú)抵押的借貸需求。P2P利用線上化操作和大數(shù)據(jù)初步篩選,觸及了部分小微企業(yè)主、個(gè)體戶(hù)和年輕消費(fèi)者的融資缺口。3. 收益率市場(chǎng)化。出借人能夠獲得高于銀行存款的利息回報(bào),借款人則可能以低于民間高利貸的成本獲得資金,價(jià)格發(fā)現(xiàn)功能在小范圍內(nèi)得以體現(xiàn)。\n\n二、P2P網(wǎng)貸的結(jié)構(gòu)性缺陷與風(fēng)險(xiǎn)異化\n\n理論上的優(yōu)勢(shì)并未轉(zhuǎn)化為可持續(xù)的商業(yè)模式。在缺乏有效征信與監(jiān)管的背景下,P2P迅速異化:\n\n- 信用風(fēng)險(xiǎn)無(wú)法定價(jià)。多數(shù)平臺(tái)無(wú)法接入央行征信,對(duì)借款人真實(shí)負(fù)債和還款能力缺乏判斷依據(jù),導(dǎo)致多頭借貸、欺詐借貸橫行,壞賬率失控。\n- 期限錯(cuò)配與資金池。為追逐規(guī)模,部分平臺(tái)通過(guò)自動(dòng)投標(biāo)、債權(quán)轉(zhuǎn)讓等方式形成資金池,實(shí)質(zhì)演變?yōu)榉欠Y,一旦流量放緩即出現(xiàn)流動(dòng)性危機(jī)。\n- 征信孤島效應(yīng)。各家P2P平臺(tái)各自為戰(zhàn),數(shù)據(jù)不共享,無(wú)法形成統(tǒng)一的信用畫(huà)像,風(fēng)險(xiǎn)在體系內(nèi)不斷積累。\n\n正因?yàn)槿绱耍瑥?016年起,監(jiān)管層逐步收緊整治,直至2020年11月,全國(guó)實(shí)際運(yùn)營(yíng)的P2P網(wǎng)貸機(jī)構(gòu)完全歸零。這一過(guò)程宣告了無(wú)征信基礎(chǔ)設(shè)施支撐的純信用中介模式行的終結(jié)。而京東金融等頭部平臺(tái)早在數(shù)年前就已主動(dòng)剝離P2P業(yè)務(wù)(如京東金融曾上線“京東小金投”等嘗試后迅速淡出),轉(zhuǎn)向助貸與科技輸出,其成敗對(duì)比極為鮮明。\n\n三、從京東金融路徑看個(gè)人征信業(yè)務(wù)的核心價(jià)值\n\n與P2P的 “野發(fā)生長(zhǎng) --崩塌”不同,以京東金融為代表的數(shù)字平臺(tái)采取了另一種演化邏輯:依托電商生態(tài)內(nèi)累積的交易數(shù)據(jù)、物流數(shù)據(jù)、行為數(shù)據(jù),構(gòu)建自己的信用評(píng)分體系(如京東小白信用),并與持牌金融機(jī)構(gòu)合作放貸。這一路徑逐步凸顯了個(gè)人征信業(yè)務(wù)的三大支柱作用:\n\n1. 信用評(píng)估的精準(zhǔn)性與效率\n\n當(dāng)用戶(hù)在京東商城產(chǎn)生頻繁、穩(wěn)定的消費(fèi)與履約記錄時(shí),其還款能力和還款意愿便可被量化。這種基于真實(shí)業(yè)務(wù)場(chǎng)景的替代數(shù)據(jù),正好彌補(bǔ)了傳統(tǒng)征信對(duì)無(wú)信貸歷史人群的覆蓋盲區(qū)。而持牌個(gè)人征信機(jī)構(gòu)(如百行征信、樸道征信)通過(guò)整合多平臺(tái)借貸信息,就可以拼出個(gè)人全貌形象,有效防范多頭借貸。\n\n2. 風(fēng)險(xiǎn)定價(jià)與產(chǎn)品匹配\n\n征信數(shù)據(jù)使資金方能夠?qū)Σ煌庞玫燃?jí)的客戶(hù)實(shí)施差異化利率 —— 信用越好,借貸成本越低。這就良性引導(dǎo)了借貸行為,體現(xiàn)了金融公平,也降低了整體違約概率。京東金融與銀行合作的 “京東金條” “京東白條” 等產(chǎn)品,其定價(jià)和授信額度直接與小白信用分掛鉤,也是同一條邏輯。\n\n3. 司法與失信懲戒的基礎(chǔ)設(shè)施**\n\n個(gè)人征信不僅是商業(yè)工具,更是社會(huì)信用體系的一部分。納入央行征信或持牌機(jī)構(gòu)的記錄后,逾期行為將影響個(gè)人房貸、車(chē)貸、甚至出行消費(fèi),構(gòu)成強(qiáng)有力的還款約束。這正是構(gòu)建健康借貸文化的根本。\n\n四、監(jiān)管新規(guī)與未來(lái)展望\tP2P 的教訓(xùn)促使監(jiān)管層加速構(gòu)筑個(gè)人征信 “正規(guī)軍”。2021年《征信業(yè)務(wù)管理辦法》明確 “斷直連” 要求,即平臺(tái)不能將個(gè)人數(shù)據(jù)直接提供給金融機(jī)構(gòu),必須通過(guò)合法設(shè)立的征信機(jī)構(gòu)進(jìn)行。這對(duì)于包括京東科技在內(nèi)的平臺(tái)來(lái)講,意味著未來(lái)個(gè)人征信業(yè)務(wù)的增長(zhǎng)空間在兩個(gè)方面長(zhǎng)期可見(jiàn):\no 提供合規(guī)科技工具:平臺(tái)可以專(zhuān)注于數(shù)據(jù)治理、模型開(kāi)發(fā)、反欺詐系統(tǒng)等技術(shù)服務(wù),輔助征信機(jī)構(gòu)提升效率。o 拓展場(chǎng)景化信用服務(wù):不追求直接放貸,而是將信用評(píng)價(jià)嵌入租賃、購(gòu)物、醫(yī)療等生活場(chǎng)景,依然可以創(chuàng)造價(jià)值。\n\n是:P2P網(wǎng)貸的興衰史警示人們——“僅僅擁有技術(shù)驅(qū)動(dòng)的新型媒價(jià),卻缺乏征信. 監(jiān)管和自律”,這類(lèi)創(chuàng)新猶如沙灘船邸。而在經(jīng)歷金融科技填塹期后,數(shù)字京東健康的業(yè)務(wù)探路恰好都落在了 “以數(shù)據(jù)補(bǔ)信、成就銀行為實(shí)質(zhì)風(fēng)控邊界”這邊。”
}
從京東金融說(shuō)起 P2P網(wǎng)貸的興衰啟示與個(gè)人征信業(yè)務(wù)的崛起
如若轉(zhuǎn)載,請(qǐng)注明出處:http://www.6bsp.com/product/32.html
更新時(shí)間:2026-11-15 09:13:11
產(chǎn)品列表
PRODUCT
----------------