在現代金融體系中,信用是經濟交易的基石。而獨立于信用交易雙方的第三方征信機構,作為專業從事征信業務的實體,扮演著至關重要的角色,特別是在個人征信領域。這類機構不參與信用交易本身,而是專注于收集、整理和分析個人信用信息,為金融機構、企業乃至個人提供客觀、公正的信用評估服務,從而促進信用經濟的健康發展。
一、獨立第三方征信機構的定義與特征
獨立第三方征信機構是指依法設立,專門從事信用信息采集、加工、保存、提供和信用評估等業務的機構。其核心特征在于“獨立性”——它既不是信用交易的甲方(如銀行、貸款公司),也不是乙方(如借款人、消費者),而是中立的服務提供者。這種獨立性確保了征信機構能夠避免利益沖突,客觀地反映信用主體的真實狀況。
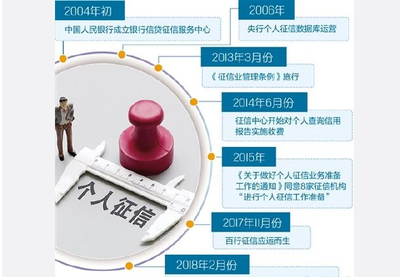
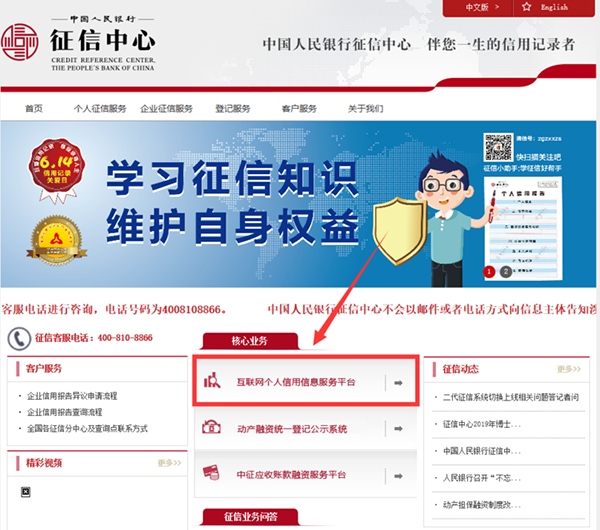
在中國,個人征信業務主要由中國人民銀行征信中心等機構負責,同時也有一些市場化征信機構在合規前提下參與。這些機構必須獲得相關牌照,并遵守《征信業管理條例》等法律法規,確保信息安全和隱私保護。
二、個人征信業務的主要內容
個人征信業務的核心流程包括信息收集、整理、存儲、分析和提供。獨立第三方征信機構通過以下方式開展工作:
- 信息收集:機構從多渠道采集個人信用信息,包括銀行信貸記錄、信用卡還款情況、公共事業繳費記錄、法院執行信息等。這些信息需經本人授權或依法獲取,確保合法性。
- 信息整理:收集到的原始數據往往雜亂無章,征信機構需對其進行清洗、分類和標準化,形成結構化的信用檔案。例如,將不同銀行的貸款記錄整合為統一的信貸歷史。
- 信用評估與分析:基于整理后的信息,機構運用模型和算法生成個人信用報告和信用評分。這些產品幫助授信方快速判斷風險,如決定是否發放貸款、設定利率等。
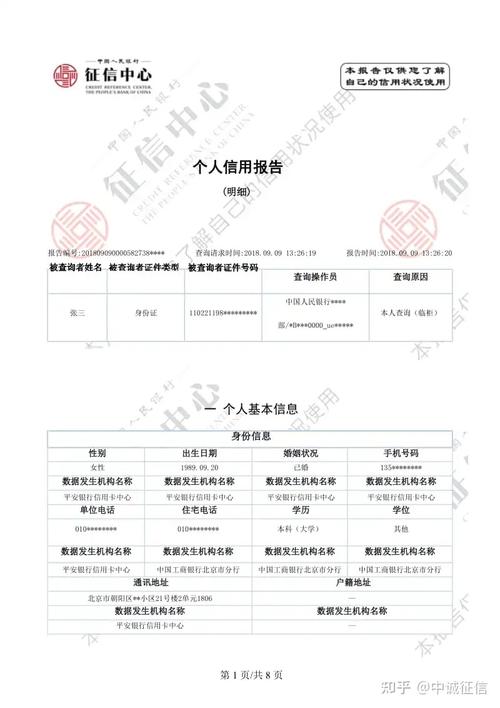
- 信息提供與服務:征信機構向銀行、消費金融公司、雇主等授權用戶提供信用報告,同時也向個人提供信用查詢服務,幫助其了解自身信用狀況。
三、獨立第三方征信機構的重要性
獨立第三方征信機構的存在,對個人、金融機構和社會都具有深遠意義:
- 對個人:良好的信用記錄可以降低融資成本,提高貸款成功率;個人可通過信用報告及時發現錯誤信息,維護自身權益。
- 對金融機構:征信服務大幅降低了信息不對稱帶來的風險,提高了信貸決策效率,減少了壞賬損失。
- 對社會:征信體系有助于構建誠信社會,打擊失信行為,優化營商環境,促進經濟良性循環。
四、挑戰與展望
盡管獨立第三方征信機構作用顯著,但其發展也面臨挑戰。例如,數據隱私保護問題日益突出,信息泄露事件可能損害公眾信任;征信數據的準確性和完整性仍需提升,避免因錯誤信息導致個人權益受損。隨著大數據、人工智能等技術的應用,征信機構將更加智能化、精細化,但必須在合規框架下平衡創新與安全。
獨立于信用交易雙方的第三方征信機構,通過專業的個人征信業務,為現代金融體系提供了不可或缺的信用基礎設施。它們不僅是信息的收集者和整理者,更是信用文明的守護者與推動者。在數字時代,這類機構將繼續發揮橋梁作用,助力構建更加透明、高效的信用社會。