個人征信報告已成為現代社會的“經濟身份證”,深刻影響著我們的金融生活。許多人對這份報告的內容和運作機制仍是一知半解。本文將系統性地解讀個人征信報告,并深入探討個人征信業務的核心要點,助你更好地管理自己的信用資產。
一、什么是個人征信報告?
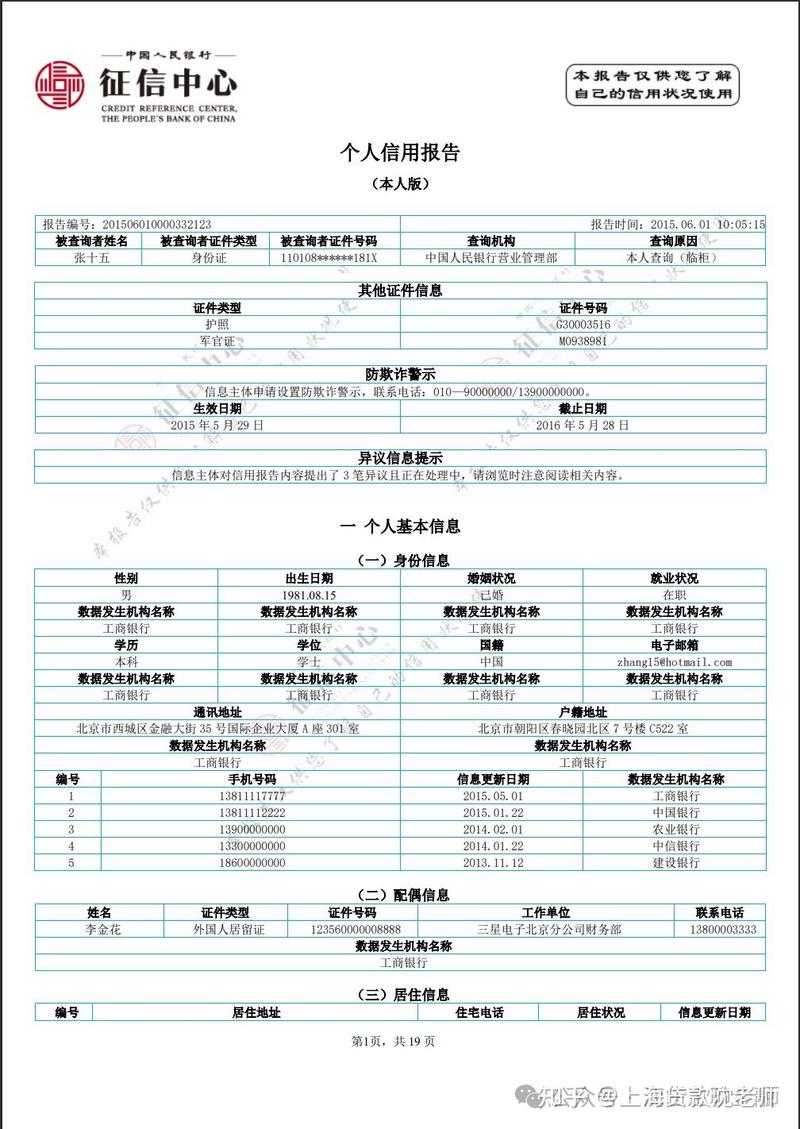
個人征信報告是由中國人民銀行征信中心等征信機構出具的,記錄個人過去信用行為的一份文件。它主要包括以下信息:
- 個人基本信息:姓名、身份證號、婚姻狀況、職業信息、居住信息等。
- 信貸信息:信用卡、貸款(房貸、車貸、消費貸等)的申請及還款記錄,包括是否逾期、逾期金額和時長。
- 非金融負債信息:先消費后付款形成的信息,如電信繳費、水電燃氣繳費等。
- 公共信息:社保公積金繳納記錄、法院判決、行政處罰、欠稅記錄等。
- 查詢記錄:過去兩年內,哪些機構因何種原因查詢過你的征信報告。
二、個人征信業務的核心:數據從哪來,到哪去?
個人征信業務本質上是一個數據采集、加工和服務的閉環。
- 數據采集:征信機構從商業銀行、消費金融公司、公共事業單位、法院等渠道采集個人信用信息。
- 數據加工:對采集到的原始數據進行清洗、整合、存儲,并生成標準化的信用報告和信用評分(如芝麻信用分、央行征信中心的個人信用報告)。
- 數據服務:將信用報告提供給合法的信息使用者,如銀行審批貸款、信用卡,雇主進行背景調查(需授權),以及個人自身查詢。
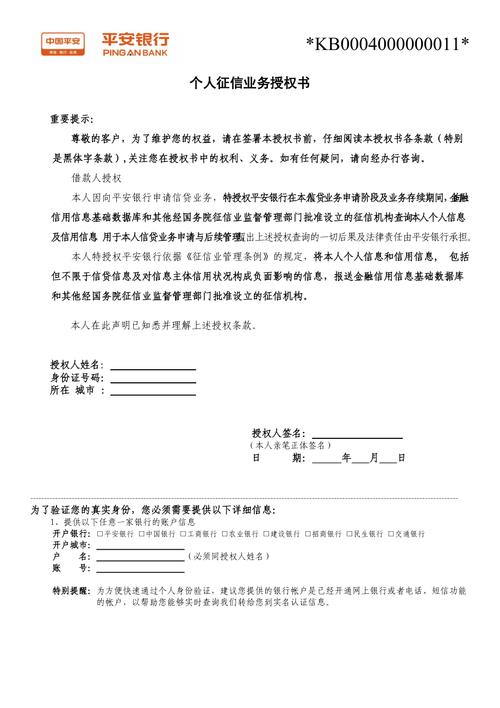
重要原則:征信業務必須遵循“最小必要”和“授權同意”原則。未經本人授權,任何機構不得隨意查詢個人征信報告。
三、如何讀懂你的征信報告?
拿到一份征信報告,重點看以下四個部分:
- 信貸記錄:這是核心。關注是否有逾期記錄(尤其是“連三累六”,即連續3個月逾期或累計6次逾期),以及當前的負債水平。
- 公共記錄:留意是否有欠稅、民事判決、強制執行等負面信息。
- 查詢記錄:短期內頻繁的“硬查詢”(如貸款審批、信用卡審批)可能意味著你急需資金,會降低金融機構對你的信用評分。
- 個人信息:確保身份、婚姻、職業等信息準確無誤,如有錯誤應及時提出異議。
四、個人征信的常見誤區與注意事項
- 誤區一:征信報告有“黑名單”。實際上,征信系統只客觀記錄信用行為,不設“黑名單”。是否放貸由各金融機構根據自身風控政策決定。
- 誤區二:只要不逾期,征信就沒問題。負債過高、頻繁申請信貸、公共事業欠費等也會影響信用評估。
- 誤區三:征信查詢過多會影響信用。個人查詢自身信用報告(軟查詢)不影響信用評分;但機構因審批貸款、信用卡而進行的“硬查詢”次數過多,則會產生負面影響。
重要提醒:
- 每年可免費查詢個人信用報告2次(通過人民銀行征信中心官網或柜臺)。
- 保管好個人身份證件,防止被盜用身份辦理信貸業務。
- 發現征信報告有錯誤,可向征信機構或信息提供者提出異議申請。
五、個人征信業務的未來趨勢
隨著金融科技的發展,個人征信業務正呈現以下趨勢:
- 數據多元化:除傳統信貸數據外,互聯網消費、租賃、保險等替代數據也被納入征信范疇。
- 服務個性化:基于更精細的信用評分,為個人提供定制化的金融產品和服務。
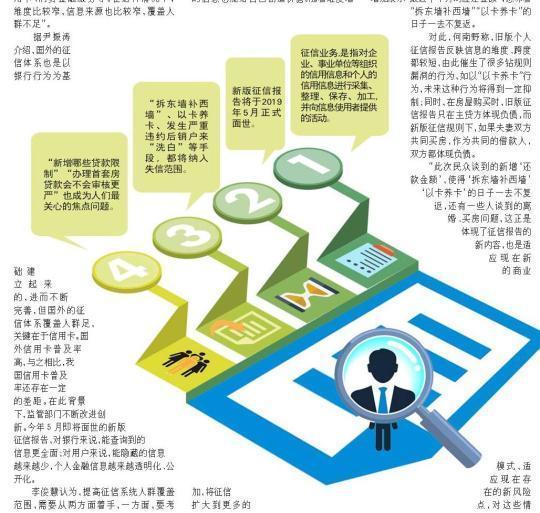
- 立法與監管強化:《征信業務管理辦法》等法規的出臺,進一步規范數據采集和使用,保護個人信息安全。
個人征信報告不僅是金融機構的決策工具,更是個人維護信用形象的憑證。定期關注并正確解讀自己的征信報告,積極管理信用行為,才能在需要時順利獲得金融支持,享受信用帶來的便利。
希望本文能幫助你讀懂自己的“經濟身份證”,在信用社會中行穩致遠。